2021年卫生陶瓷行业现状与前景趋势分析报告
一、引言
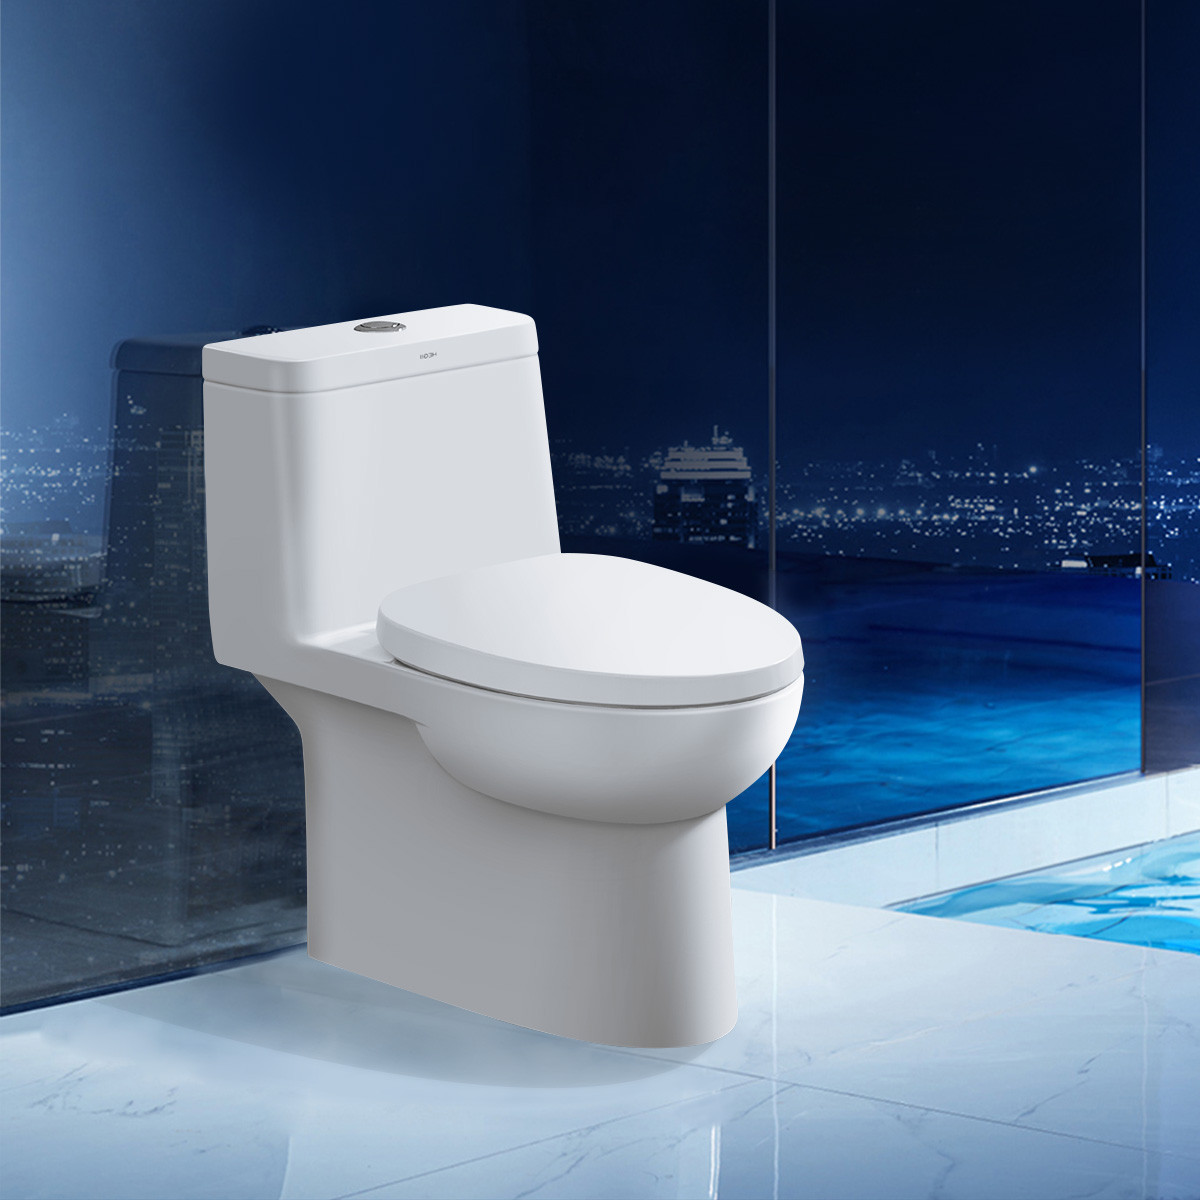
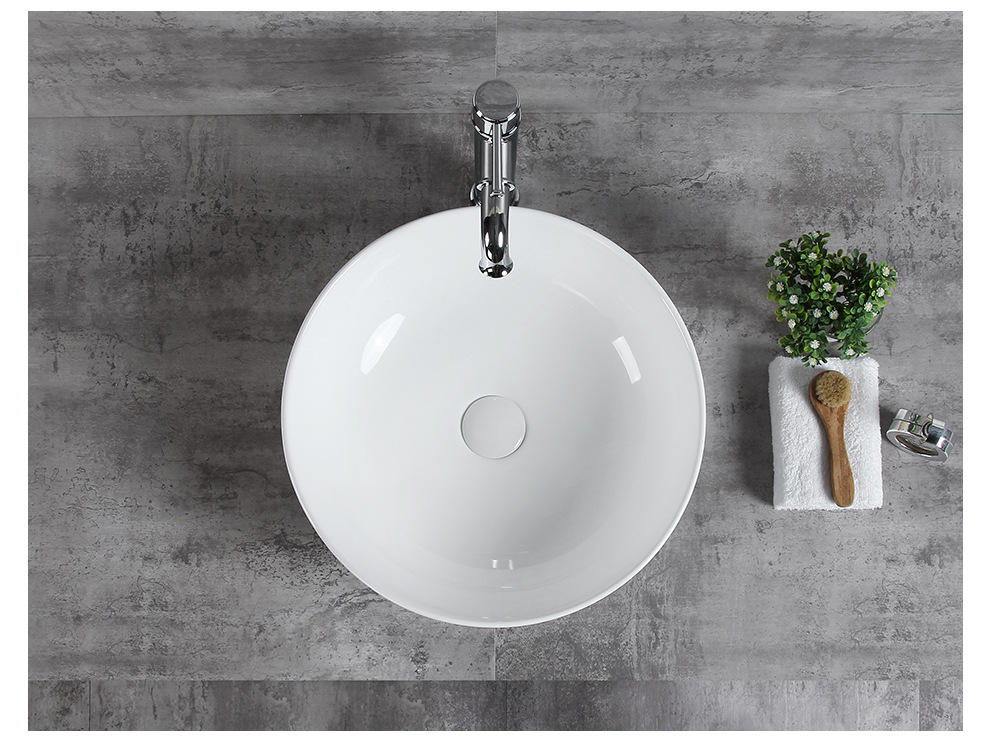
卫生陶瓷作为建筑陶瓷的重要分支,主要指应用于卫生间、厨房等场所的陶瓷制品,包括坐便器、洗面器、浴缸、洗涤槽等。2021年,受全球疫情反复、原材料价格上涨、环保政策收紧及房地产市场波动等多重因素影响,中国卫生陶瓷行业经历了深刻调整。本报告旨在梳理2021年行业运行现状,并分析未来发展趋势,为企业决策提供参考。
二、2021年卫生陶瓷行业现状
1. 市场规模与产量
2021年,中国卫生陶瓷产量约为2.3亿件,同比增长约3.5%,但增速较2020年明显放缓。产区主要集中在广东佛山、河北唐山、河南长葛、福建南安等地。受能耗双控及限电政策影响,部分产区下半年产能受限,整体供应偏紧。
- 需求端分析
- 房地产调控:2021年“三道红线”政策持续发力,房企资金链紧张,精装房开盘量减少,工程渠道需求下滑。
- 存量房翻新:旧改、二次装修市场成为重要支撑,尤其一二线城市卫生间改造需求上升。
- 出口市场:海外疫情导致部分订单回流,全年卫生陶瓷出口额约110亿美元,同比增长12%,但海运成本高企挤压利润。
3. 成本与价格
主要原材料(如陶土、釉料、天然气)价格大幅上涨,叠加人工成本上升,企业毛利率普遍下降5-10个百分点。头部企业通过提价传导压力,但中小型企业议价能力弱,经营困难。
4. 竞争格局
行业集中度进一步提升,九牧、箭牌、恒洁、惠达等头部品牌凭借渠道和品牌优势扩大份额。中小企业的生存空间受到挤压,部分落后产能加速退出。
5. 技术与产品
智能化、健康化成为主流:智能马桶(盖)销量占比提升至约15%;抗菌釉面、节水技术(如3.5L超节水坐便器)加速普及。岩板浴室柜、定制化整体卫浴等新产品涌现。
三、2021年行业面临的主要问题
- 环保压力:陶瓷行业纳入碳达峰重点管控,部分产区要求煤改气,增加成本。
- 账款周期拉长:房地产客户回款慢,导致企业现金流紧张。
- 同质化竞争:中低端产品产能过剩,价格战频发。
- 物流成本高:出口海运费用暴涨,集装箱一箱难求。
四、前景趋势分析(2022-2025)
1. 市场温和增长,结构升级
预计2022-2025年卫生陶瓷产量年均增速约2-3%,但产值增速更高,源于智能化、高端化产品占比提升。装配式建筑和整体卫浴的发展将带动工程渠道变革。
2. 智能化与健康化深度融合
智能马桶将向语音控制、健康监测(尿液分析、体脂检测)方向演进。抗菌、抗病毒陶瓷成为标配,适老化卫浴产品需求爆发。
3. 绿色低碳成准入门槛
政策将倒逼企业采用清洁能源、废料回收技术。薄型化、轻量化产品减少原料消耗。碳排放交易可能增加中小陶企成本,加速行业洗牌。
4. 渠道碎片化与数字化
直播电商、家装公司、设计师渠道重要性上升。企业需构建全渠道营销能力,利用VR/AR提升线上体验。
5. 出口机遇与挑战
RCEP生效利好东南亚市场,但反倾销风险(如印度、阿根廷)需警惕。品牌出海和跨境电商成为新增长点。
6. 产业集中度持续提高
预计CR10将从2021年的约35%提升至2025年的45%以上。缺乏技术、品牌和资金的中小企业将被并购或淘汰。
五、结论与建议
2021年卫生陶瓷行业在压力中前行,短期需求受地产拖累,但长期受益于消费升级和存量更新。建议企业:
- 加大研发投入,聚焦智能、健康、绿色产品;
- 优化渠道结构,降低对单一工程渠道依赖;
- 推进数字化生产与营销,降本增效;
- 关注适老化、农村市场等政策红利。
未来三至五年,行业将从规模扩张转向高质量发展,具备品牌、技术和资本优势的企业将赢得更大市场。
如若转载,请注明出处:http://www.victoryboch.com/product/68.html
更新时间:2026-10-22 19:26:42